三分类与三主线 分类改革后的信托行为演变与受托资产管理
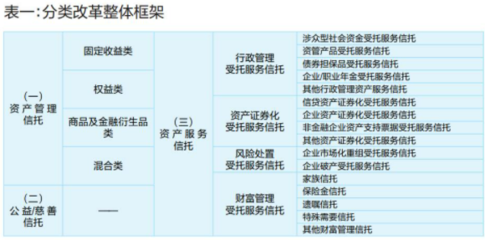
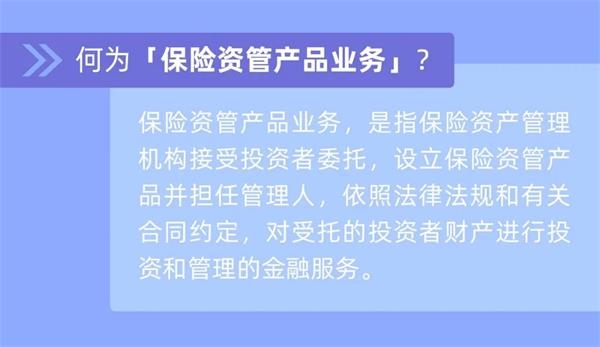
信托业作为我国金融体系的重要组成部分,在服务实体经济、财富管理和公益事业等领域发挥着独特作用。2021年,监管部门发布《关于调整信托业务分类有关事项的通知》,将信托业务划分为资产管理信托、资产服务信托和公益慈善信托三大类,并进一步细化为25个业务品种。这一改革不仅重塑了信托公司的业务格局,更深刻影响了信托行为的内在逻辑。本文将从“三分类”内涵出发,提炼“三主线”行为演变特征,最后探讨分类改革对受托资产管理的启示。\n\n## 一、三分类:信托业务的重构与定位\n\n### 1.1 资产管理信托\n\n资产管理信托是指信托公司作为受托人,按照委托人的意愿,以受益人的利益最大化为目标,对受托资产进行投资组合管理和运作的信托业务。其核心是“受人之托、代人理财”,强调主动管理能力和投资研究能力。根据新分类标准,资产管理信托包括固定收益类、权益类、商品及金融衍生品类和混合类等产品,与银行理财、公募基金等资管产品形成同台竞技的格局。\n\n### 1.2 资产服务信托\n\n资产服务信托是指信托公司根据委托人的特定需求和前置条件,为委托人提供财产规划、风险隔离、财产分配、账户管理、资产流转等服务的信托业务。它不涉及信托财产的主动投资管理,而是侧重于托管、结算、监督、传承等功能性服务。典型的资产服务信托包括家族信托、保险金信托、资产证券化服务信托、风险处置服务信托、账户管理服务信托等。这类业务体现了信托制度的本源功能——财产独立与风险隔离。\n\n### 1.3 公益慈善信托\n\n公益慈善信托是指以公益慈善为目的设立的信托,信托财产及其收益全部用于公益慈善事业。与慈善捐赠不同,慈善信托具有设立门槛低、运作透明、可长期存续等优势,能够更好地满足高净值人群和企业的社会责任需求。监管部门明确鼓励信托公司开展慈善信托业务,并为其提供税收优惠等政策支持。\n\n### 1.4 分类改革的意义\n\n三分类改革不仅是业务科目的简单划分,更是对信托公司战略方向、组织架构、人才储备和风控体系的全方位重塑。它要求信托公司明确自身定位——究竟是以投研驱动的资产管理机构,还是以服务驱动的受托管理机构,抑或两者兼具。分类改革推动信托业回归“受托人”角色,从“融资工具”向“财富管理者”和“服务提供者”转型。\n\n## 二、三主线:信托行为演变的内在逻辑\n\n### 2.1 主线一:从融资驱动到管理驱动\n\n过去,信托公司主要依靠融资类业务(如贷款信托、应收账款信托)获取利差收入。这类业务与宏观经济周期高度相关,风险集中于信用风险领域。分类改革后,融资类信托受到严格限制,资产管理信托成为转型重点。信托公司必须提升投研能力,构建从宏观研究、资产配置到风险管理的一体化投资管理体系。行为演变上,表现为:产品净值化、投资标准化、决策专业化。主动管理能力强的信托公司将获得更大市场份额。\n\n### 2.2 主线二:从产品中心到客户中心\n\n面对资管行业的激烈竞争,信托公司逐渐意识到,客户需求才是业务发展的根本。在资产服务信托领域,信托公司围绕客户的生命周期提供定制化服务,如家族财富传承、子女教育规划、婚姻财产保护等。行为演变上,体现为:从“我有什么产品”到“您有什么需求”的转变,服务模式从标准化转向个性化,考核指标从规模导向转向客户满意度导向。信托经理也从“产品销售员”转变为“财富顾问”乃至“家族信托管家”。\n\n### 2.3 主线三:从商业属性到社会属性\n\n公益慈善信托的独立分类,标志着信托的社会功能得到正式确认。信托不再仅仅是盈利工具,也是解决社会问题、促进共同富裕的制度载体。行为演变上,表现为:信托公司开始设立慈善信托专属团队,探索“慈善信托+家族信托”“慈善信托+绿色金融”等融合模式;信息披露日趋透明,社会公信力成为核心竞争力。越来越多的高净值人士和企业家开始通过慈善信托规划公益事业,实现财富向善。\n\n三主线的演变并非孤立,而是相互交织、共同演进。管理驱动的投资能力提升了资产配置效率,客户中心的导向增强了服务黏性,社会属性的激活则拓展了信托的应用场景,三者合力推动信托业走向成熟。\n\n## 三、受托资产管理:分类改革的核心命题\n\n### 3.1 受托资产管理的含义\n\n受托资产管理强调的是信托关系的本质——基于信任的财产管理。信托公司作为受托人,对委托人的资产负有忠实义务和谨慎义务,必须以受益人利益最大化为唯一目标。分类改革将资产管理信托单列,并不意味着资产服务信托和慈善信托不具有资产管理功能,而是要求各类业务都要体现受托管理的专业性、规范性和诚信性。\n\n### 3.2 分类改革对受托资产管理的要求\n\n第一,明晰受托责任边界。不同类型信托的受托职责差异较大:资产管理信托中,受托人承担主动投资决策责任;资产服务信托中,受托人主要承担事务管理责任,一般不承担投资风险;慈善信托中,受托人则需确保信托财产用于慈善目的,并接受社会监督。\n\n第二,完善合规与风控体系。分类改革后,信托公司需要针对不同业务制定差异化的合规流程和风控标准。例如,资产管理信托应建立严格的投资决策与止损机制;资产服务信托应强化操作风险防范与反洗钱管理;慈善信托应建立专户保管、独立核算和年度审计制度。\n\n第三,提升受托服务能力。受托管理能力包括信托设立、财产登记、估值核算、信息披露、利益分配等全流程服务能力。信托公司应加快数字化转型,建设智能化的信托账户管理系统,实现线上线下服务一体化。\n\n第四,回归“受人之托、忠人之事”的信义文化。受托资产管理不仅是技术活动,更是道德实践。分类改革促使信托公司摆脱“影子银行”的路径依赖,重塑信义义务为本的企业文化。\n\n### 3.3 现状与未来\n\n目前,信托业分类改革仍在推进之中。资产服务信托增长迅速,家族信托、保险金信托规模已突破数千亿元;资产管理信托面临净值化转型与投研短板双重压力,权益类与衍生品产品占比仍偏低;慈善信托备案单数与金额逐年上升,但税收优惠尚未完全落地,制约了大规模推广。\n\n三类业务将并驾齐驱,形成“资产管理—资产服务—公益慈善”互相协同的业务生态。信托公司需要根据自身资源禀赋选择差异化发展路径:大型信托可构建全品类受托管理平台,中小信托可专注于某一细分领域(如家族信托或资产证券化服务)。\n\n三分类改革回答了“信托能做什么”的业务边界问题,三主线演变描述了“信托行为如何变化”的动态趋势,受托资产管理则回归了“信托为什么存在”的初心本源。面对新的监管环境和市场需求,信托业应当坚定转型方向,以受托财产的安全、增值与服务为核心,努力提升专业能力和职业道德,从而在服务实体经济、促进共同富裕和推动社会进步中发挥更重要的作用。
如若转载,请注明出处:http://www.boyangtongzhou.com/product/55.html
更新时间:2026-10-08 15:11:33